2023-2029年建筑工程机械行业现状深度调研与发展趋势分析报告
一、行业概述
建筑工程机械是指用于工程建设、矿山开采、城市建设和环境保护等领域的机械设备,涵盖挖掘机械、铲土运输机械、起重机械、压实机械、混凝土机械、路面机械、桩工机械等大类。作为国民经济的基础性装备产业,建筑工程机械行业的发展与固定资产投资、基础设施建设、房地产开发等密切相关,是衡量一个国家工业化水平和综合国力的重要标志。“十四五”以来,随着国家推动制造业高质量发展、加快新型基础设施建设以及“双碳”战略的深入实施,建筑工程机械行业进入结构调整和转型升级的关键时期。2023—2029年期间,行业将在智能化、绿色化、服务化等方面呈现深刻变革。
二、2023年行业发展现状
(一)市场规模与结构
2023年,中国建筑工程机械行业总体保持弱复苏态势。受国内房地产投资持续探底、地方基建资金偏紧等因素影响,国内市场需求低迷,挖掘机、装载机等主要产品销量同比出现一定下滑。但出口市场表现强劲,成为行业增长的重要支撑。据中国工程机械工业协会数据,2023年挖掘机出口量同比增长约10%,出口占比进一步提升。行业规模以上企业营业收入总体平稳,但利润水平分化明显,头部企业凭借规模优势和海外布局保持较强盈利能力,中小企业则面临较大经营压力。
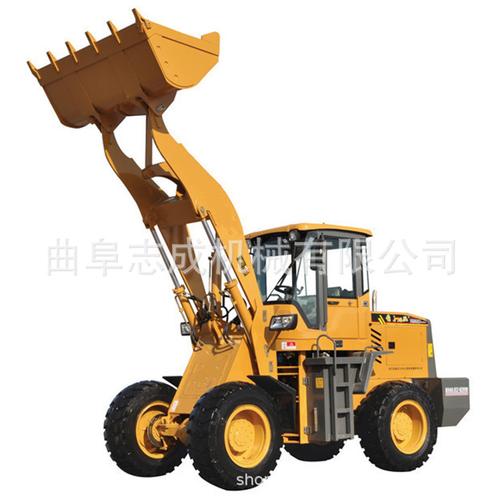
从产品结构看,挖掘机械仍是行业第一大品类,市场份额占比最高;混凝土机械、起重机械紧随其后。电动化产品开始加速渗透,电动挖掘机、电动装载机、电动混凝土搅拌车等产品销量实现较快增长,尽管基数仍然较小,但增速显著,预示着行业电动化转型正在提速。
(二)供给端分析
从供给端看,行业产能总体充足甚至存在结构性过剩。经过多年高速扩张,主要产品产能利用率有所下降,行业竞争加剧,价格战现象较为普遍,尤其在中小吨位挖掘机、装载机等领域表现突出。与此龙头企业持续推进智能制造和数字化转型,通过建设“灯塔工厂”、智能生产线等方式提升生产效率和产品品质,行业供给质量正在改善。供应链方面,核心零部件国产化取得积极进展,高端液压件、发动机、电控系统等对外依存度逐步降低,但部分高端零部件仍受制于人,供应链安全仍需关注。
(三)需求端分析
需求端呈现内需疲弱、外需强劲的格局。国内市场方面,房地产开发投资持续负增长,对建筑工程机械需求形成较大拖累;基础设施投资保持一定增速,但增速较前几年有所放缓,且项目资金到位率不高,实际形成设备采购的拉动作用有限。不过,国家出台的稳增长政策、特别国债发行、灾后重建等逐步落地,对冲抵部分下行压力起到一定作用。出口方面,受益于“一带一路”沿线国家基础设施建设需求、企业海外渠道布局完善以及产品性价比优势,出口持续增长,已成为行业增长的主要引擎。分区域看,东南亚、中东、非洲、拉美等新兴市场是出口增长的主要目的地。
(四)行业竞争格局
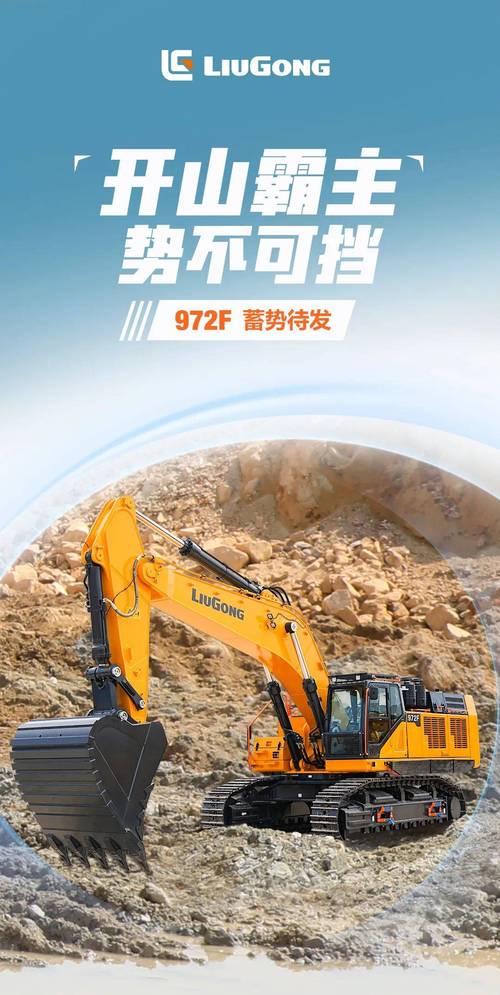
行业集中度持续提升,头部企业优势扩大。徐工、三一重工、中联重科、柳工等龙头企业凭借品牌、渠道、技术和资金优势,市场份额稳中有升,在高端产品和海外市场方面表现突出。中小企业则在细分市场和区域市场寻求生存空间,但在整体下行周期中面临较大压力,行业整合加速。外资品牌如卡特彼勒、小松等在中国市场仍保持一定份额,但在国产品牌性价比和本地化服务优势的挤压下,市场份额有所下降。
三、2023—2029年行业发展趋势
(一)智能化与数字化深度渗透
智能化是行业未来发展的核心主线。随着5G、物联网、人工智能、大数据等技术与建筑工程机械的深度融合,智能施工机械、无人驾驶设备、远程运维系统等将加速商用落地。挖掘机、推土机等产品的辅助驾驶、自主作业功能将逐步成熟,施工效率和安全性显著提升。企业数字化转型将从生产环节向研发、供应链、营销、服务全链条延伸,数据驱动决策成为行业标配。预计到2029年,智能化产品渗透率将大幅提升,具备智能施工整体解决方案能力的企业将占据竞争优势。
(二)电动化转型加速推进
在“双碳”目标和环保政策驱动下,建筑工程机械电动化进程将明显加快。电动挖掘机、电动装载机、电动混凝土搅拌车、电动高空作业平台等产品将在市政工程、港口、矿山、隧道等特定场景率先规模化应用,并逐步向更多工况拓展。电池技术进步和成本下降、充电基础设施完善是电动化加速的关键推动因素。预计2023—2029年,电动工程机械销量将保持高速增长,尽管绝对值占比仍然有限,但增速将远高于行业整体,成为新的增长极。龙头企业和新进入者均在积极布局电动化产品线,竞争格局存在变数。
(三)服务化与后市场成为新增长点
随着国内设备保有量持续攀升,后市场服务的重要性日益凸显。设备维修、配件供应、二手设备交易、融资租赁、再制造等后市场业务将成为企业稳定收入和利润的重要来源。行业企业正在从单纯的设备制造商向“设备+服务”综合解决方案提供商转型,通过全生命周期服务提升客户粘性和盈利能力。特别是再制造领域,在政策支持和循环经济理念推动下,有望迎来快速发展期。
(四)国际化进程持续深化
海外市场将继续成为行业增长的主要驱动力。随着“一带一路”倡议深入实施、RCEP红利释放以及企业海外布局日趋完善,中国建筑工程机械企业在全球市场的份额有望进一步提升。出口结构将从以中低端产品为主向中高端产品升级,高附加值产品出口占比逐步提高。企业将从产品出口向海外本地化制造、销售、服务一体化转型,通过海外建厂、并购等方式深化全球布局,提升抗风险能力和国际竞争力。
(五)行业整合与竞争格局优化
在需求增速放缓、竞争加剧的背景下,行业整合将进一步加速。缺乏技术、品牌和渠道优势的中小企业将逐步退出或被并购,头部企业市场份额持续提升,行业集中度进一步提高。竞争将从价格战向技术、服务、品牌综合实力竞争转变,行业整体盈利水平有望逐步修复。具备核心技术、全球化布局和全生命周期服务能力的企业将在新一轮竞争中胜出。
(六)绿色低碳发展成硬约束
环保政策趋严将对行业产生深远影响。非道路移动机械国四排放标准已于2022年12月实施,未来排放标准将进一步加严。高排放老旧设备的更新淘汰将创造新的市场需求,同时倒逼企业加快绿色产品研发和绿色制造体系建设。再制造、节能技术、轻量化设计等绿色化举措将在行业广泛推广。
四、政策环境分析
国家政策对建筑工程机械行业发展具有重要影响。供给端,《“十四五”智能制造发展规划》《关于推动铸造和锻压行业高质量发展的指导意见》等政策推动行业智能升级和高质量发展;需求端,稳增长政策、特别国债、设备更新改造专项贷款等政策有助于提振国内市场需求。“双碳”战略推动的环保政策和设备更新政策将为电动化、绿色化产品创造增长空间。政策环境有利于行业长期健康发展,但短期内房地产调控政策的持续性和基建投资力度仍是影响行业景气度的关键变量。
五、行业风险与挑战
一是国内需求复苏不及预期风险。房地产投资持续下行、地方财政压力较大等因素可能导致国内市场需求持续低迷,对行业增长形成拖累。二是行业竞争加剧风险。产能结构性过剩、产品同质化严重可能导致价格战持续,行业利润率承压。三是供应链风险。部分高端核心零部件仍依赖进口,国际贸易摩擦和地缘政治紧张可能对供应链安全造成冲击。四是海外市场不确定性风险。全球经济增速放缓、贸易保护主义抬头、汇率波动等因素可能影响出口业务的稳定增长。五是技术路线风险。电动化、智能化技术发展存在不确定性,企业技术路线选择失误可能导致资源浪费和竞争力下降。
六、发展建议
针对2023—2029年行业发展形势,提出以下建议:
对行业企业而言:一是加大研发投入,聚焦智能化、电动化核心技术攻关,提升产品附加值和差异化竞争力;二是加快全球化布局,完善海外销售服务网络,探索本地化制造和运营模式,降低单一市场风险;三是大力发展后市场业务,拓展设备租赁、再制造、全生命周期服务等增值服务,构建多元化收入结构;四是推进数字化和智能制造转型,提升运营效率和管理精细化水平;五是头部企业应抓住行业整合机遇,通过并购重组优化产业布局,提升市场份额。
对政府部门而言:一是保持稳增长政策的连续性和稳定性,适度加大基础设施投资力度,稳定行业需求预期;二是完善电动工程机械推广政策,包括购置补贴、充电设施建设、税收优惠等,加快电动化产品市场化进程;三是加强对老旧设备淘汰更新的政策引导,推动国四排放标准严格执行,释放更新换代需求;四是支持行业关键核心技术攻关和产业链补链强链,提升供应链自主可控水平;五是鼓励企业“走出去”,在金融、保险、法律等方面提供支持,助力企业海外业务健康发展。
七、
2023—2029年中国建筑工程机械行业正处于深层结构调整期。国内市场告别高速增长阶段,进入存量更新与结构升级并存的新常态;海外市场重要性持续提升,成为行业增长的核心支撑;智能化、电动化为代表的技术变革正在重塑行业面貌,带来新的增长机遇。虽面临需求、竞争、供应链等多重挑战,但行业长期向好的基本面未变,产业升级带来的高质量发展前景值得期待。具备技术实力、全球视野和服务创新能力的企业将在新一轮竞争格局中占据有利位置,引领行业发展方向。
如若转载,请注明出处:http://www.shenzhouno1.com/product/31.html
更新时间:2026-11-01 20:36:46